لماذا يهتز سعر النفط العالمي كلما اضطرب مضيق هرمز؟
Site Admin · 9/16/2026
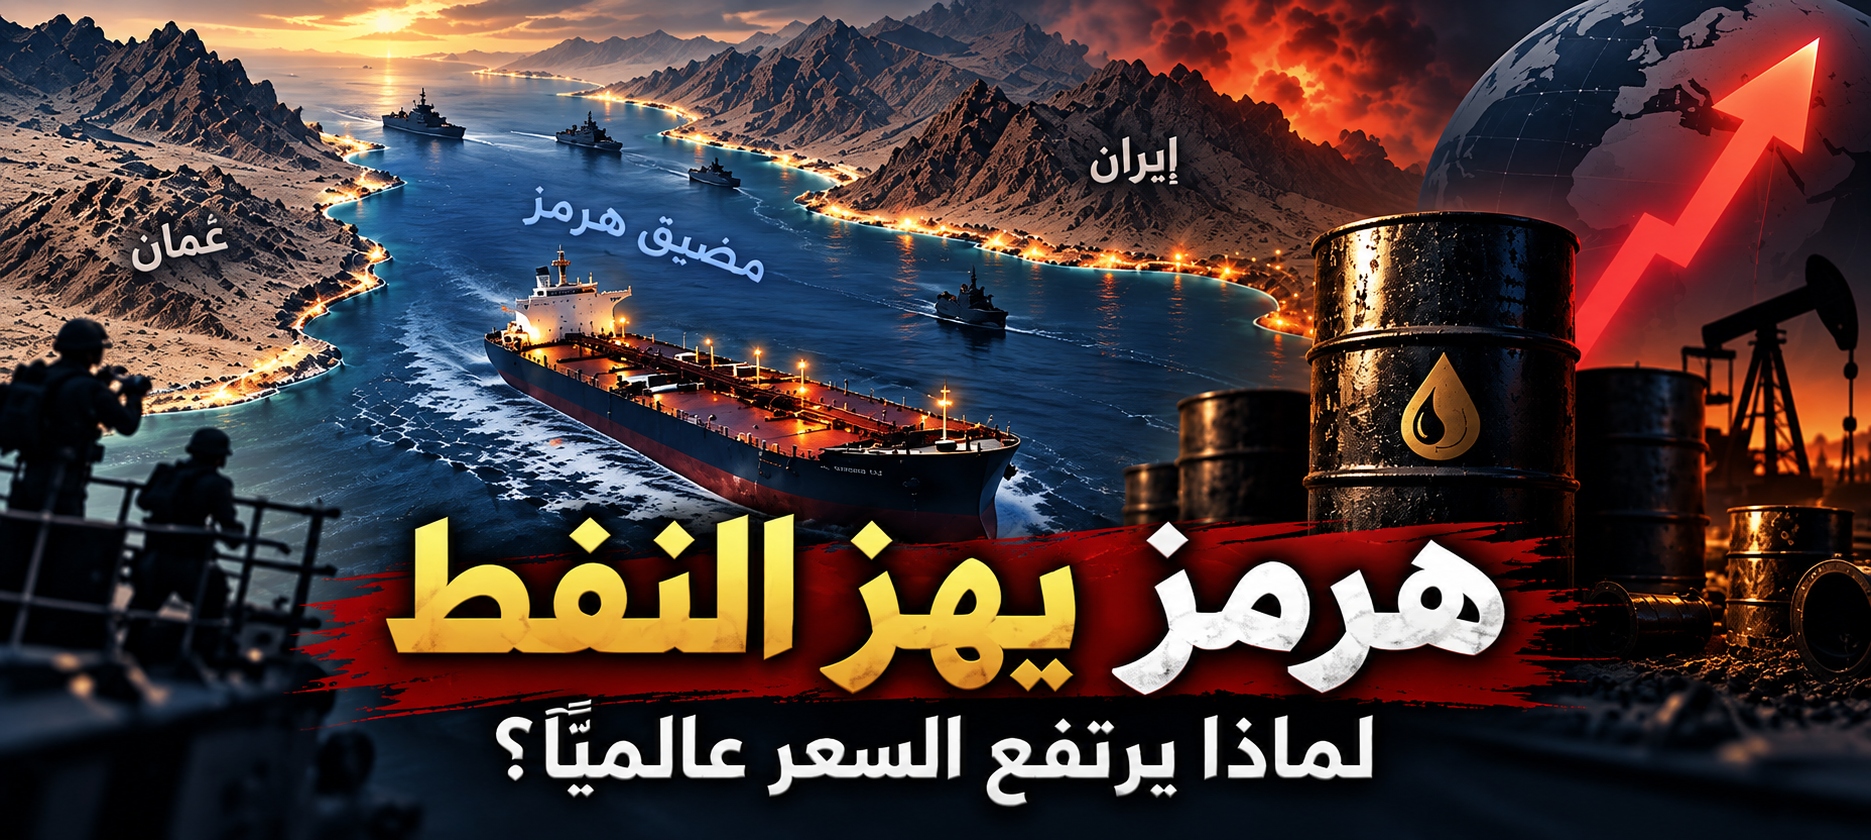
لماذا يهتز سعر النفط العالمي كلما اضطرب مضيق هرمز؟
مضيق هرمز لا يتجاوز عرضه في أضيق نقاطه نحو 33 كيلومترًا، لكن أي اضطراب فيه كافٍ لتحريك سعر برميل النفط في أسواق آسيا وأوروبا وأمريكا في اليوم نفسه. ما يحدث في الأسابيع الأخيرة يعطي مثالًا واضحًا على هذه العلاقة: فبينما يواصل خام برنت تسجيل ارتفاعات حادة، يعود السبب الأساسي في كل مرة إلى الحديث عن هذا الممر المائي الضيق بين عُمان وإيران. لفهم لماذا يحدث ذلك، لا بد من فهم طبيعة المضيق أولًا.
ما الذي يجعل هرمز بهذه الأهمية؟
يفصل المضيق الخليج العربي عن خليج عُمان، وهو الممر البحري الوحيد الذي يمكن عبره لناقلات النفط الخارجة من السعودية والإمارات والكويت وقطر والعراق وإيران الوصول إلى المياه المفتوحة. وبحسب بيانات إدارة معلومات الطاقة الأمريكية (EIA) للنصف الأول من 2025، أي قبل اندلاع الأزمة الحالية، كانت تمر عبر المضيق كميات تعادل نحو 20% من الاستهلاك العالمي للنفط، وربع إجمالي تجارة النفط البحرية عالميًا. أما وكالة الطاقة الدولية (IEA) فتقدر أن نحو 34% من تجارة النفط الخام عالميًا تحديدًا كانت تمر عبره. لا يقتصر الأمر على النفط فقط؛ فقطر والإمارات تصدّران عبره الجزء الأكبر من غازهما الطبيعي المسال، بما يمثل نحو 20% من تجارة الغاز المسال عالميًا.
هذا ما يجعل الاقتصاديين يصفون هرمز بـ"نقطة الاختناق" الأهم في خريطة الطاقة العالمية. نقاط الاختناق هذه هي ممرات مائية ضيقة تتركز فيها حركة تجارة عالمية ضخمة، بحيث يصعب أو يستحيل تعويض أي انقطاع فيها بسرعة عبر مسارات بديلة. ومعظم النفط الذي يمر عبر هرمز متجه أصلًا إلى آسيا؛ فالصين والهند واليابان وكوريا الجنوبية تستقبل وحدها أكثر من نصف الكميات العابرة، ما يجعل أي اضطراب فيه أزمة عالمية وليست إقليمية.
الأزمة الحالية كمثال حي
منذ اندلاع الحرب في المنطقة أواخر فبراير 2026، توقفت الملاحة الطبيعية عبر المضيق بشكل شبه كامل خلال الأيام الأولى للأزمة، إذ تشير تقديرات إلى أن نحو 90% من الحركة الملاحية تحولت لتفادي المضيق فور اندلاع الحرب، وارتفعت هذه النسبة إلى أكثر من 95% بعد تهديدات إيرانية لاحقة باستهداف السفن. وسرعان ما انعكس ذلك على أسعار النفط عالميًا، وواجهت أجزاء من آسيا التي تعتمد بشكل كبير على نفط الخليج شحًا مباشرًا في الإمدادات.
المشكلة أن البدائل المتاحة محدودة جدًا مقارنة بحجم ما يمر عبر المضيق أصلًا. فقط السعودية والإمارات تملكان خطوط أنابيب تتيح تصدير جزء من نفطهما دون المرور عبر هرمز، لكن سعتها الإجمالية لا تقارن بالكميات التي كانت تعبر المضيق يوميًا. وهذا بالضبط ما تكشفه التطورات الأخيرة: فبعد أن كانت السعودية تعتمد جزئيًا على خط أنابيب ينقل نحو 7 ملايين برميل يوميًا إلى البحر الأحمر كمسار بديل، أدت هجمات بطائرات مسيّرة إلى تعطل هذا الخط، ليصل خام برنت إلى 103.875 دولارًا للبرميل، وسط تراجع إنتاج السعودية إلى أدنى مستوى له منذ عام 1990.
وفي موازاة ذلك، تُبذل جهود دبلوماسية متقطعة لإيجاد مخرج: كان من المقرر أن تجتمع دول الخليج وإيران في عُمان لبحث خطة لإعادة فتح المضيق أمام حركة الناقلات المنتظمة، لكن الاجتماع تأجل في اللحظة الأخيرة. هذا النمط، حيث تتحرك الأسعار صعودًا مع كل تصعيد وهبوطًا مع كل خبر عن محادثات محتملة، يوضح بحد ذاته كيف تسعّر الأسواق ليس فقط الوضع الفعلي الحالي، بل المخاطر المستقبلية المحتملة أيضًا.
لماذا لا تكفي البدائل لتهدئة السوق؟
الفكرة الجوهرية هنا اقتصادية بسيطة: عندما يعتمد السوق العالمي على ممر واحد لنقل خُمس استهلاكه من سلعة أساسية، فإن أي بديل جزئي، مهما بلغت سعته، لا يمكنه تعويض الفجوة بالكامل في الأمد القصير. هذا ما يفسر لماذا يبقى مضيق هرمز، حتى بعد انتهاء أي أزمة معينة فيه، أحد أهم المتغيرات التي يتابعها أي مهتم بأسواق الطاقة العالمية على المدى الطويل، بصرف النظر عن الشكل الذي ستنتهي إليه الأزمة الحالية تحديدًا.
المصادر
إدارة معلومات الطاقة الأمريكية EIA، تحليل World Oil Transit Chokepoints وكالة الطاقة الدولية IEA، صفحة Strait of Hormuz Britannica، لبيانات نسبة تحويل الملاحة بعد اندلاع الأزمة TradingView (خادم BlackBull) — سعر خام برنت اللحظي، 103.875 دولارًا للبرميل
آخر تحديث: 14 سبتمبر 2026
Risk Warning: Trading in financial markets involves a high level of risk and may result in the partial or total loss of capital. It may not be suitable for all investors.